9.4/10 Chất lượng đào tạo (Edu2Review)
 1 Triệu Subscribers YouTube
 Top 10 Thương Hiệu Vàng 2021
 Hàng Việt Tốt Dịch Vụ Hoàn Hảo 2016
 Top 1 Thương Hiệu Giáo Dục Tiếng Anh Việt Nam
Thử việc có bị trừ thuế TNCN không? Khoản thuế này được tính và khấu trừ như thế nào, trường hợp nào được hoàn lại sau khi quyết toán? Langmaster Careers sẽ giúp bạn làm rõ quy định về thuế TNCN trong thời gian thử việc và cách kiểm tra số thuế đã khấu trừ để bảo vệ đúng quyền lợi của mình.
1. Quy định khấu trừ thuế TNCN đối với người thử việc
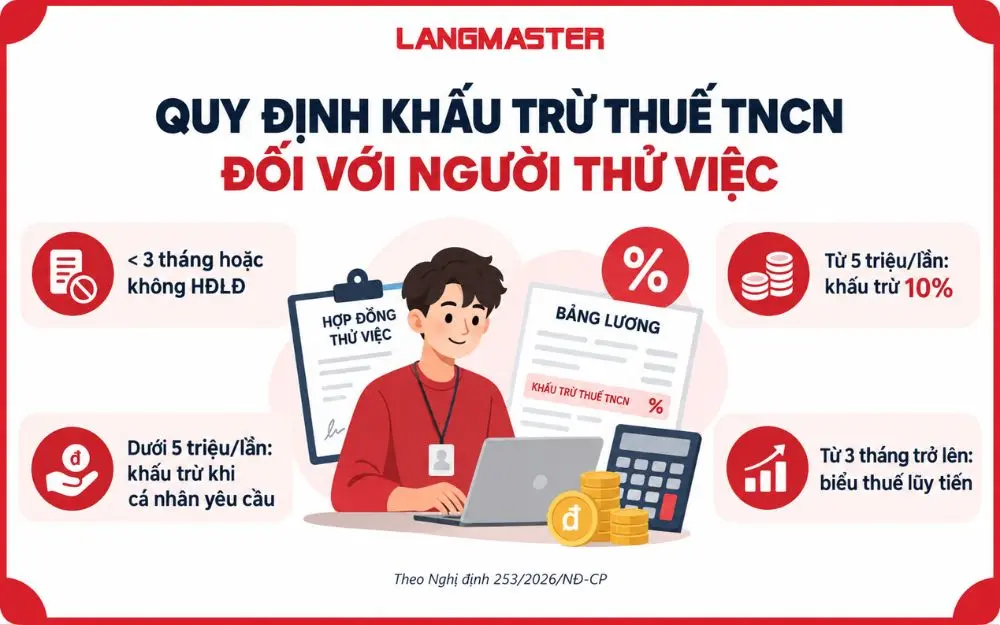
Có thể có. Tiền lương trong thời gian thử việc thuộc nhóm thu nhập từ tiền lương, tiền công, nhưng việc doanh nghiệp khấu trừ thuế ngay khi trả tiền còn phụ thuộc vào loại hợp đồng, mức chi trả và trường hợp cụ thể của người lao động.
Theo khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025, thu nhập từ tiền lương, tiền công bao gồm tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công; tiền thù lao, lợi ích bằng tiền hoặc không bằng tiền cùng một số khoản phụ cấp, trợ cấp và thu nhập khác theo quy định.
Với người thử việc, trường hợp thường gặp là ký hợp đồng thử việc riêng hoặc hợp đồng lao động dưới 3 tháng. Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, nếu cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng và được chi trả từ 5 triệu đồng/lần trở lên, tổ chức trả thu nhập phải khấu trừ thuế TNCN theo tỷ lệ 10% trên thu nhập trước khi trả. Quy định này áp dụng từ ngày 01/07/2026.
Nếu mức chi trả dưới 5 triệu đồng/lần, doanh nghiệp không thuộc trường hợp bắt buộc khấu trừ 10% theo ngưỡng trên. Việc khấu trừ 10% được thực hiện khi cá nhân có yêu cầu theo quy định tại Điều 50.
Điểm quan trọng cần phân biệt là khấu trừ thuế không đồng nghĩa với số thuế cuối cùng phải nộp. Khoản 10% được doanh nghiệp giữ lại tại thời điểm trả thu nhập là số thuế khấu trừ trước. Khi quyết toán, nghĩa vụ thuế được xác định lại dựa trên tổng thu nhập, các khoản giảm trừ và quy định áp dụng cho cả năm.
2. Cách tính thuế TNCN khi thử việc
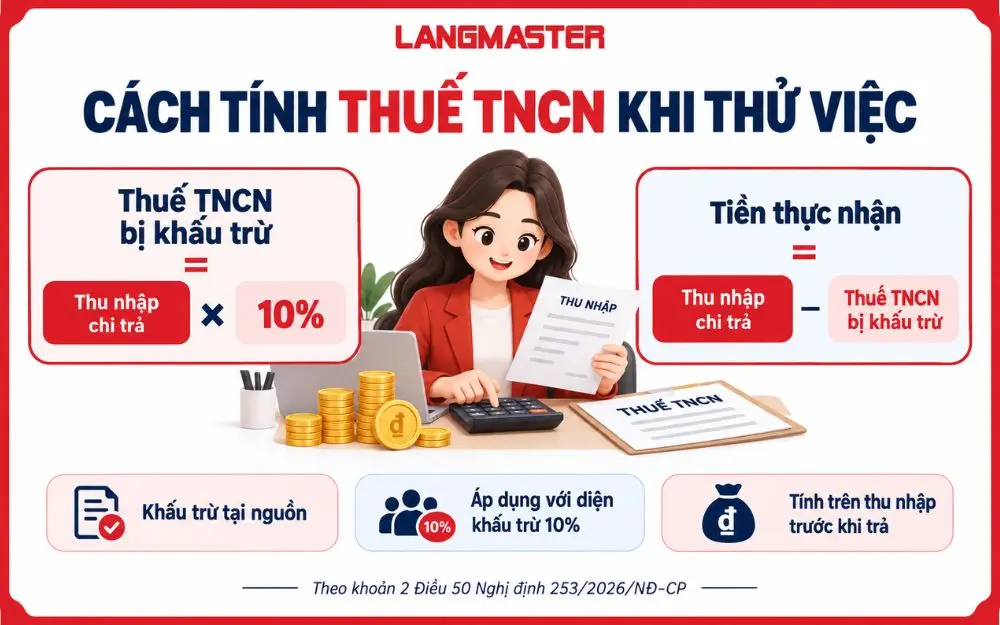
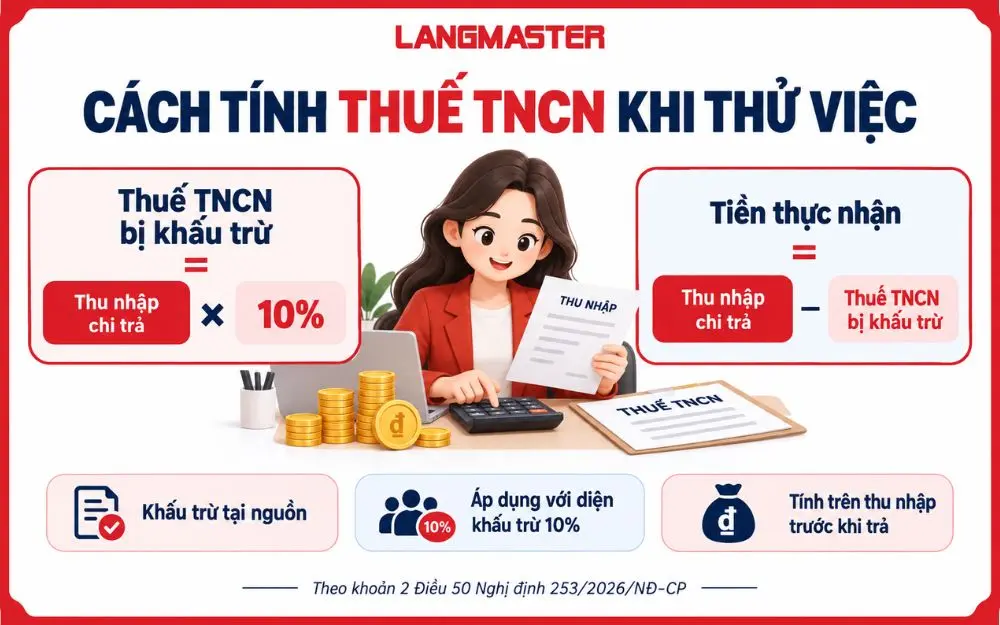
Với trường hợp thuộc diện khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, cách tính khá đơn giản:
Thuế TNCN bị khấu trừ = Thu nhập chi trả × 10%
Tiền thực nhận = Thu nhập chi trả − Thuế TNCN bị khấu trừ
Khoản 10% được tính trên thu nhập trước khi trả cho cá nhân. Đây là cơ chế khấu trừ tại nguồn áp dụng cho nhóm thu nhập được quy định tại khoản 2 Điều 50, khác với cách tính thuế theo biểu thuế lũy tiến từng phần đối với trường hợp thuộc khoản 1 Điều 50.
2.1. Ví dụ tính thuế TNCN khi thử việc
Giả sử doanh nghiệp trả cho bạn 9 triệu đồng tiền thử việc trong một lần và bạn thuộc trường hợp phải khấu trừ 10%.
Số thuế TNCN bị khấu trừ:
9.000.000 × 10% = 900.000 đồng
Số tiền thực nhận:
9.000.000 − 900.000 = 8.100.000 đồng
Khoản 900.000 đồng này là số thuế đã được khấu trừ tại nguồn, chưa phải kết luận cuối cùng rằng bạn phải nộp đúng 900.000 đồng thuế cho khoản thu nhập đó sau quyết toán.
2.3. Trường hợp thu nhập dưới 5 triệu đồng mỗi lần
Nếu doanh nghiệp trả thu nhập dưới 5 triệu đồng/lần, người lao động không thuộc trường hợp bắt buộc khấu trừ 10% theo ngưỡng quy định tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Nếu cá nhân có yêu cầu khấu trừ, doanh nghiệp có thể thực hiện khấu trừ theo tỷ lệ 10% theo quy định.
Vì vậy, khi kiểm tra bảng lương, bạn cần nhìn vào số tiền được chi trả trong từng lần, thay vì chỉ cộng tổng tiền lương thử việc của cả tháng rồi áp dụng một cách tính duy nhất.
3. Điều kiện làm cam kết để tạm thời không khấu trừ thuế
Không phải người thử việc nào cũng phải chấp nhận việc bị khấu trừ 10% ngay khi nhận lương. Pháp luật có cơ chế cam kết dành cho cá nhân đáp ứng đủ điều kiện.
Theo Điều 50 Nghị định 253/2026/NĐ-CP, cá nhân thuộc trường hợp khấu trừ theo tỷ lệ 10% có thể làm cam kết với tổ chức trả thu nhập nếu đáp ứng điều kiện theo quy định, trong đó có việc ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh trong năm chưa đến mức phải nộp thuế.
Khi xem xét việc làm cam kết, người lao động cần kiểm tra các điều kiện liên quan thay vì chỉ dựa vào mức lương thử việc. Đặc biệt, nếu có thêm nguồn thu nhập khác trong năm, cần tính đến tổng thu nhập dự kiến trước khi xác nhận.
Cam kết có ý nghĩa tạm thời không khấu trừ thuế tại nguồn, không phải giấy xác nhận miễn thuế. Nghĩa vụ thuế vẫn được xác định khi quyết toán theo tổng thu nhập thực tế.
Ví dụ, một ứng viên chỉ có khoản thu nhập từ công việc thử việc và dự kiến tổng thu nhập chịu thuế sau giảm trừ trong năm chưa đến mức phải nộp thuế. Nếu đáp ứng đầy đủ điều kiện theo quy định, người này có thể làm cam kết để doanh nghiệp có căn cứ tạm thời không khấu trừ 10%.
Ngược lại, nếu có nhiều nguồn thu nhập và tổng thu nhập dự kiến vượt mức phải nộp thuế, không nên làm cam kết chỉ với mục đích nhận đủ tiền lương trong thời gian thử việc.
4. Hoàn thuế TNCN sau thời gian thử việc
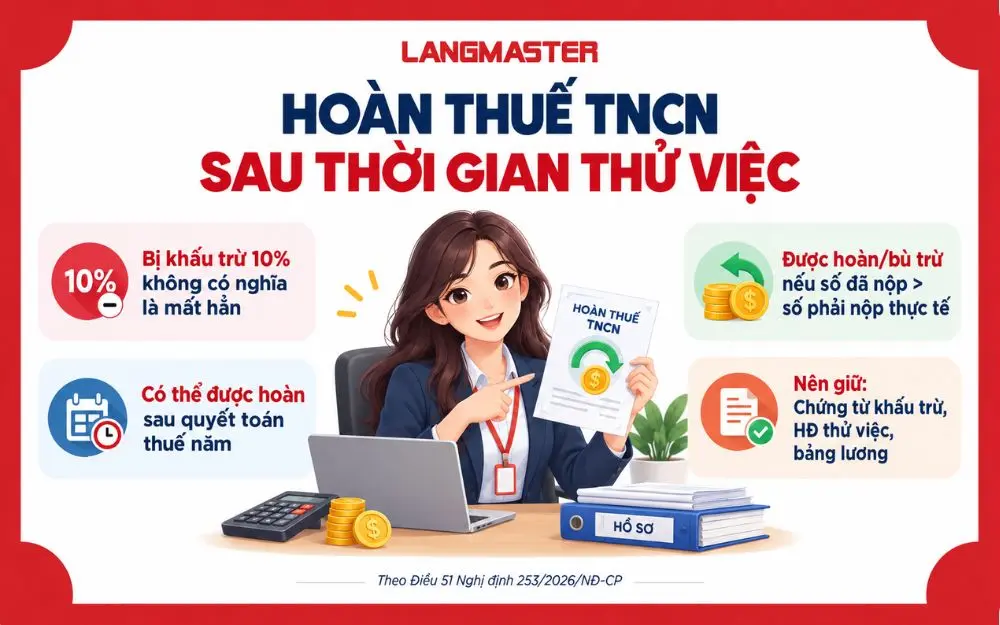
Đã bị khấu trừ 10% khi thử việc không có nghĩa khoản tiền này chắc chắn bị mất. Sau khi tổng hợp thu nhập và thực hiện quyết toán, nếu số thuế đã nộp lớn hơn số thuế phải nộp thực tế, người lao động có thể phát sinh khoản thuế được hoàn.
Theo Điều 51 Nghị định 253/2026/NĐ-CP, việc quyết toán thuế được thực hiện theo năm. Trường hợp số thuế phải nộp nhỏ hơn số thuế đã nộp và cá nhân có yêu cầu hoàn hoặc bù trừ, khoản chênh lệch được xử lý theo quy định.
4.1. Khi nào người thử việc có thể được hoàn thuế?
Thông thường, người lao động cần xem xét các yếu tố:
- Đã phát sinh khoản thuế TNCN bị khấu trừ trong năm.
- Tổng thu nhập và các khoản giảm trừ dẫn đến số thuế thực tế phải nộp thấp hơn số đã khấu trừ.
- Có thông tin, chứng từ cần thiết để xác định số thuế đã khấu trừ.
Điều quan trọng là không phải cứ bị khấu trừ 10% thì sẽ được hoàn toàn bộ 10%. Số tiền được hoàn, nếu có, phụ thuộc vào kết quả quyết toán thuế của cả năm.
4.2. Cần giữ gì sau khi bị khấu trừ thuế?
Nếu doanh nghiệp đã khấu trừ thuế trong thời gian thử việc, bạn nên lưu lại:
- Chứng từ khấu trừ thuế TNCN.
- Hợp đồng hoặc thỏa thuận thử việc.
- Bảng lương và thông tin thu nhập.
- Các tài liệu liên quan đến thu nhập khác trong năm nếu có.
Những thông tin này giúp bạn đối chiếu số thuế đã bị khấu trừ khi thực hiện quyết toán.
5. Thuế TNCN khi chuyển sang hợp đồng chính thức
Nhiều người sau khi kết thúc thử việc tiếp tục làm việc tại chính doanh nghiệp đó nhưng lại không biết cách khấu trừ thuế từ thời điểm ký hợp đồng chính thức có thay đổi hay không.
Trường hợp cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, doanh nghiệp thực hiện khấu trừ thuế đối với thu nhập từ tiền lương, tiền công theo biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế thu nhập cá nhân 2025, theo cơ chế khấu trừ tại Điều 50 Nghị định 253/2026/NĐ-CP.
Biểu thuế lũy tiến hiện hành gồm 5 bậc:
|
Bậc |
Thu nhập tính thuế/tháng |
Thuế suất |
|
1 |
Đến 10 triệu đồng |
5% |
|
2 |
Trên 10 đến 30 triệu đồng |
10% |
|
3 |
Trên 30 đến 60 triệu đồng |
20% |
|
4 |
Trên 60 đến 100 triệu đồng |
30% |
|
5 |
Trên 100 triệu đồng |
35% |
Biểu thuế này áp dụng đối với thu nhập tính thuế, tức thu nhập chịu thuế sau khi trừ các khoản được phép giảm trừ theo quy định, chứ không phải lấy toàn bộ tiền lương nhận được nhân với một mức thuế suất duy nhất.
Do đó, khi chuyển từ thử việc sang hợp đồng lao động chính thức, bạn có thể thấy cách tính thuế trên bảng lương thay đổi. Khoản thuế đã khấu trừ trong giai đoạn thử việc vẫn được tổng hợp khi xác định nghĩa vụ thuế của năm nếu thuộc trường hợp quyết toán chung.
Xem thêm: Các loại bảo hiểm khi đi làm nào cần đóng?
6. Các khoản thu nhập chịu thuế trong thời gian thử việc
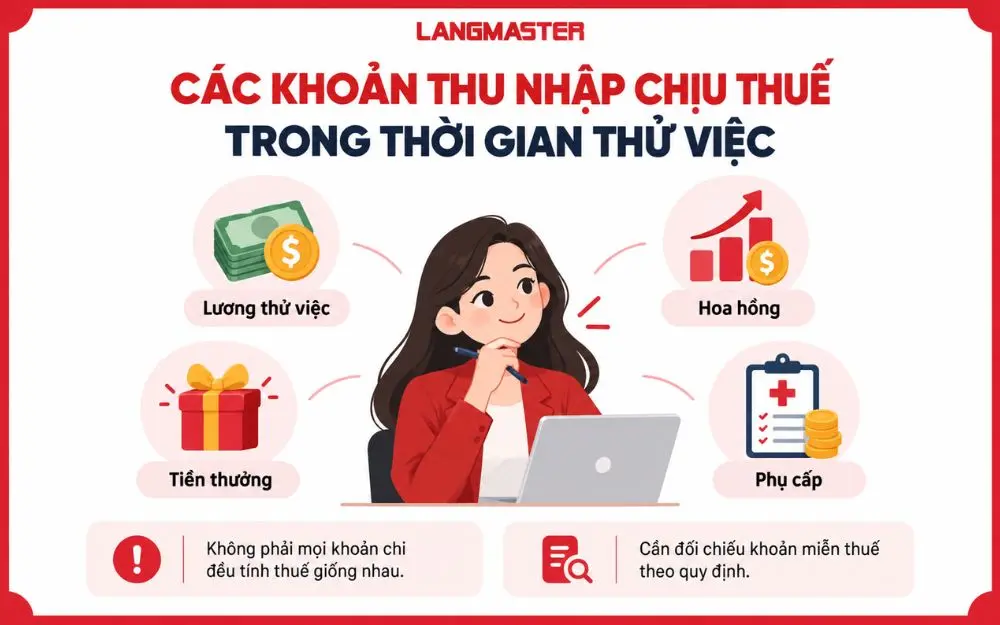
Tiền lương thử việc là khoản thu nhập phổ biến nhất, nhưng không phải khoản duy nhất cần xem xét. Theo khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025, thu nhập từ tiền lương, tiền công còn bao gồm tiền thù lao, lợi ích bằng tiền hoặc không bằng tiền và một số khoản phụ cấp, trợ cấp, thu nhập khác theo quy định.
Trong thực tế, người thử việc có thể nhận thêm:
- Hoa hồng: thường gặp ở các vị trí kinh doanh, tư vấn, tuyển sinh.
- Tiền thưởng: cần xác định bản chất và căn cứ chi trả.
- Phụ cấp: có khoản thuộc thu nhập chịu thuế, có khoản được loại trừ theo quy định.
- Lợi ích bằng tiền hoặc hiện vật: cần xem xét theo từng loại lợi ích.
Không nên hiểu rằng mọi khoản tiền doanh nghiệp chi cho người lao động đều được tính thuế giống nhau. Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định các khoản thu nhập được miễn thuế, vì vậy từng khoản cần được đối chiếu với quy định tương ứng.
Điều này đặc biệt quan trọng với những vị trí có lương cứng thấp nhưng hoa hồng, thưởng hoặc phụ cấp chiếm tỷ trọng lớn. Khi đó, người lao động nên kiểm tra cách doanh nghiệp ghi nhận từng khoản trên bảng lương để hiểu đúng số thu nhập dùng làm căn cứ khấu trừ.
7. Cách kiểm tra thuế TNCN trên bảng lương thử việc
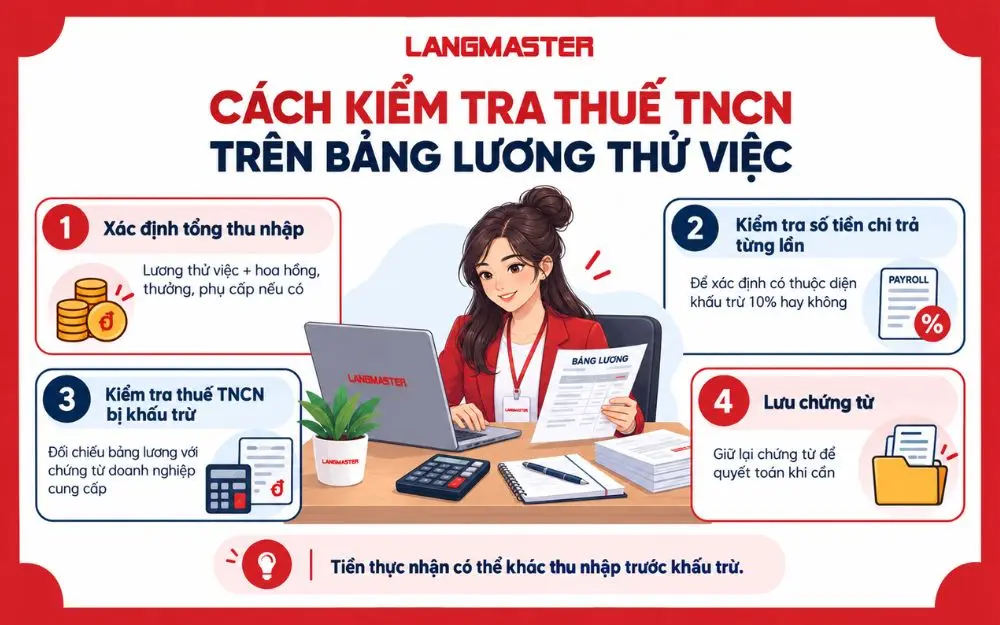
Một bảng lương có thể khiến bạn khó hiểu nếu chỉ nhìn vào số tiền cuối cùng được chuyển vào tài khoản. Cách đơn giản hơn là kiểm tra theo từng bước.
Bước 1: Xác định tổng khoản thu nhập được chi trả
Kiểm tra tiền lương thử việc và các khoản hoa hồng, thưởng, phụ cấp hoặc thu nhập khác nếu có.
Bước 2: Kiểm tra số tiền được chi trả trong từng lần
Đây là thông tin quan trọng khi xác định trường hợp có thuộc diện khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP hay không.
Bước 3: Kiểm tra khoản thuế TNCN bị khấu trừ
Đối chiếu số tiền trên bảng lương với chứng từ doanh nghiệp cung cấp.
Bước 4: Lưu chứng từ
Nếu có khoản thuế đã khấu trừ, hãy lưu chứng từ để sử dụng khi cần quyết toán.
Điều cần nhớ là tiền nhận về tài khoản và thu nhập trước khấu trừ không phải lúc nào cũng giống nhau. Muốn biết khoản tiền bị trừ có hợp lý hay không, cần nhìn vào cả bảng lương và căn cứ khấu trừ.
Xem thêm: 7+ mẫu email deal lương chuyên nghiệp sau khi nhận offer
8. Câu hỏi thường gặp về thuế TNCN khi thử việc
8.1. Thử việc 2 tháng có bị khấu trừ thuế TNCN không?
Có thể có. Thời gian thử việc 2 tháng không quyết định việc có bị khấu trừ thuế TNCN hay không. Cần căn cứ vào loại hợp đồng, mức thu nhập được chi trả trong từng lần và điều kiện khấu trừ theo quy định hiện hành.
Nếu thuộc trường hợp cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng, khoản chi trả từ 5 triệu đồng/lần trở lên có thể thuộc diện khấu trừ 10% theo Điều 50 Nghị định 253/2026/NĐ-CP.
Vì vậy, người thử việc 2 tháng cần kiểm tra cả loại hợp đồng và mức chi trả mỗi lần, thay vì mặc định rằng thử việc 2 tháng sẽ bị trừ thuế.
8.2. Thử việc dưới 5 triệu đồng có bị trừ thuế không?
Theo Điều 50 Nghị định 253/2026/NĐ-CP, trường hợp mức chi trả thu nhập dưới 5 triệu đồng/lần không thuộc trường hợp bắt buộc khấu trừ 10%. Doanh nghiệp có thể thực hiện khấu trừ theo tỷ lệ 10% khi cá nhân có yêu cầu và thuộc trường hợp áp dụng theo quy định.
Do đó, nếu bạn nhận dưới 5 triệu đồng trong một lần chi trả, hãy kiểm tra bảng lương và thỏa thuận với doanh nghiệp để biết khoản thuế có được khấu trừ hay không.
8.3. Nghỉ việc sau thời gian thử việc có được hoàn thuế không?
Có thể được hoàn, nhưng việc nghỉ việc sau thử việc không phải là căn cứ tự động để được hoàn thuế.
Nếu trong thời gian thử việc bạn đã bị khấu trừ thuế TNCN, số tiền này sẽ được tổng hợp khi quyết toán thuế. Trường hợp số thuế đã khấu trừ lớn hơn số thuế thực tế phải nộp, bạn có thể được hoàn phần thuế nộp thừa nếu đáp ứng các điều kiện theo quy định.
Vì vậy, dù đã nghỉ việc, bạn vẫn nên giữ chứng từ khấu trừ thuế TNCN và thông tin về thu nhập trong thời gian thử việc để làm căn cứ khi quyết toán.
Xem thêm: Cách xin nghỉ việc trong thời gian thử việc đúng luật lao động 2026
8.4. Có thể tự quyết toán để hoàn thuế TNCN không?
Có. Người lao động có thể tự quyết toán thuế với cơ quan thuế nếu thuộc trường hợp được phép tự quyết toán theo quy định.
Trường hợp trong năm bạn từng thử việc, bị doanh nghiệp khấu trừ thuế TNCN rồi nghỉ việc hoặc chuyển sang doanh nghiệp khác, bạn cần tổng hợp thu nhập và số thuế đã được khấu trừ tại các nơi chi trả để xác định nghĩa vụ thuế của cả năm.
Nếu phát sinh số thuế nộp thừa và đáp ứng điều kiện hoàn thuế, bạn có thể thực hiện thủ tục để nhận lại phần chênh lệch.
Khi chuẩn bị quyết toán, nên lưu giữ chứng từ khấu trừ thuế, thông tin thu nhập và các giấy tờ liên quan. Đây là cơ sở để đối chiếu số thuế đã nộp với số thuế thực tế phải nộp.
Hiểu rõ quy định về thuế TNCN trong thời gian thử việc giúp bạn chủ động kiểm tra khoản tiền thực nhận và tránh nhầm lẫn giữa tiền thuế bị khấu trừ với số thuế thực tế phải nộp. Nếu bị khấu trừ thuế trong thời gian thử việc, hãy lưu lại chứng từ và đối chiếu khi quyết toán để xác định mình có phát sinh khoản thuế được hoàn hay không.
Nếu bạn đang tìm kiếm một môi trường nơi thu nhập, lộ trình phát triển và cơ hội học hỏi được làm rõ ngay từ đầu, hãy tham khảo các vị trí đang tuyển tại Langmaster Careers. Môi trường làm việc đề cao tinh thần chủ động, học hỏi và phát triển năng lực thực tế, phù hợp với những ứng viên muốn xây dựng nền tảng nghề nghiệp lâu dài.
Khám phá vị trí đang tuyển tại Langmaster Careers và tìm cơ hội phù hợp với định hướng của bạn!